Velferðarríki í skuldafjötrum og lifir á lánsfé
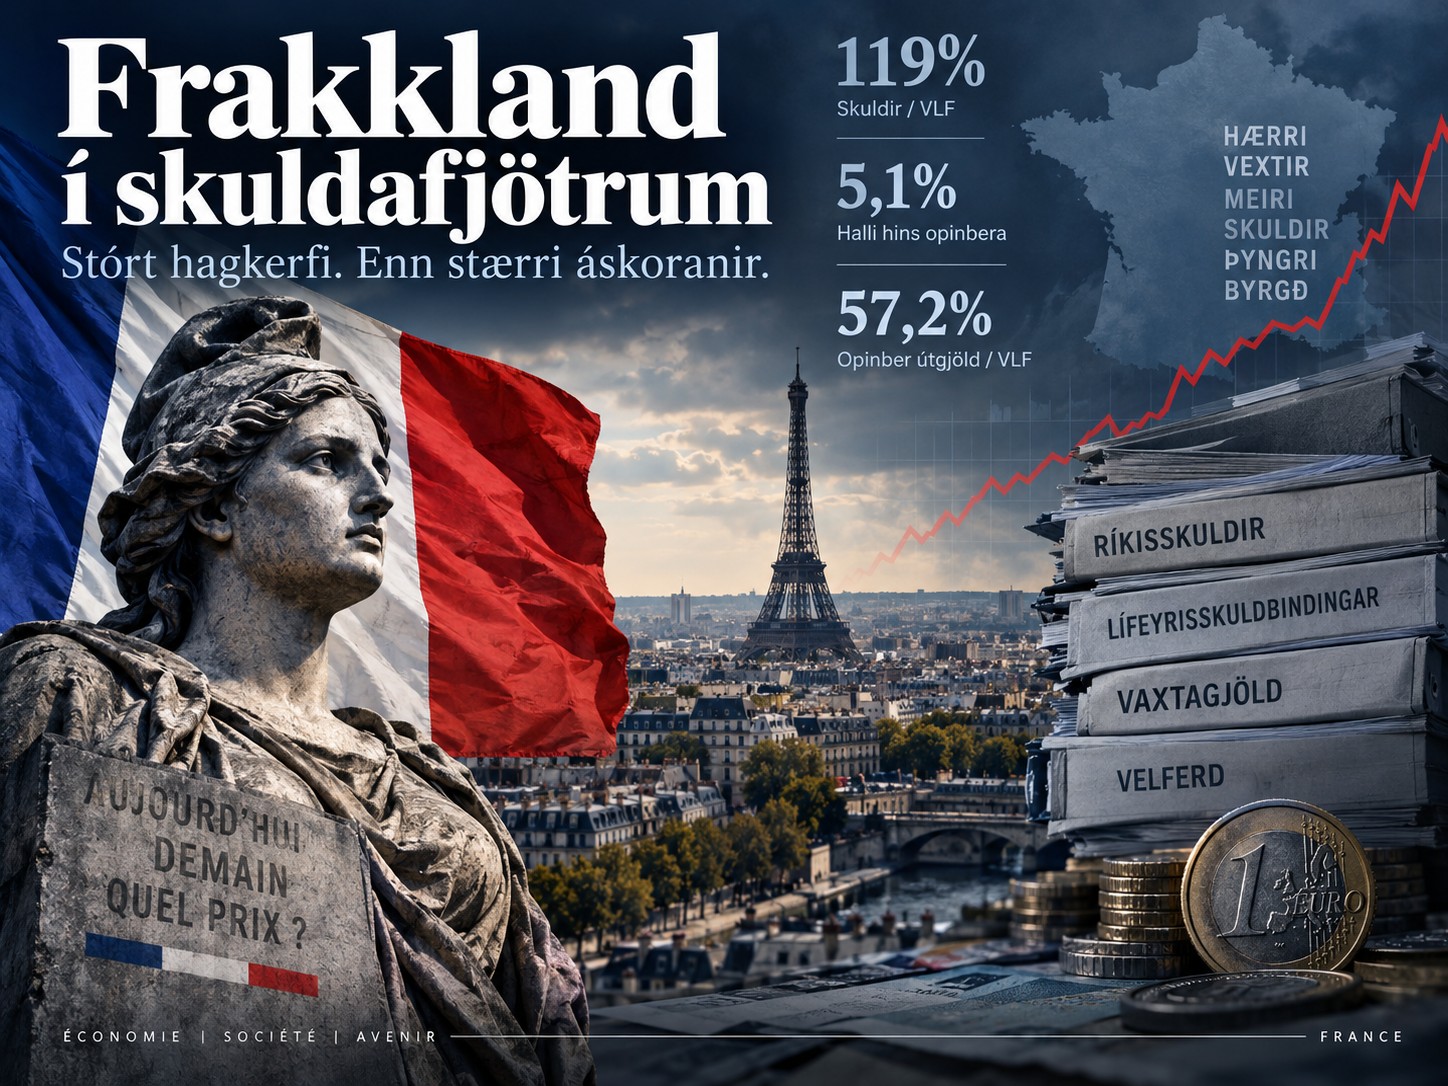
Frakkland glímir við djúpstæðan vanda í ríkisfjármálum sem verður ekki leystur með hefðbundnum niðurskurði eða tímabundnum skattahækkunum. Næststærsta hagkerfi Evrópusambandsins hefur um áratugaskeið byggt upp umfangsmikið velferðarkerfi án þess að tryggja því sjálfbæra fjármögnun. Opinber útgjöld nema nú meira en 57% af vergri landsframleiðslu, skuldir hins opinbera nálgast 120% af landsframleiðslu og halli á rekstri hins opinbera er enn yfir 5% þrátt fyrir einhverja þyngstu skattbyrði meðal þróaðra ríkja.
Vandinn er þó meiri en opinberar skuldatölur gefa til kynna. Franska lífeyriskerfið byggist að langmestu leyti á því að iðgjöld þeirra sem starfa í dag standi undir greiðslum til þeirra sem þegar hafa látið af störfum. Á bak við kerfið liggja gríðarlegar áunnar lífeyrisskuldbindingar sem eru ekki að fullu fjármagnaðar með uppsöfnuðum eignum. Samkvæmt útreikningum frönsku hagstofunnar INSEE námu slíkar skuldbindingar um 400% af landsframleiðslu árið 2021, miðað við 2% ávöxtunarkröfu við núvirðingu.
Ekki léttir það undir að ávöxtunarkrafa franska ríkisins hefur hækkað verulega. Frakkland greiðir nú verulegt vaxtaálag umfram Þýskaland og fjárfestar hafa í auknum mæli dregið í efa að stjórnvöld geti náð tökum á skuldasöfnuninni án grundvallarbreytinga á útgjöldum ríkisins.

Samkvæmt nýjustu tölum INSEE, sem birtar voru í lok september, námu skuldir hins opinbera 3.595,5 milljörðum evra í lok júní 2026. Þær höfðu þá aukist um 135 milljarða evra frá síðustu áramótum og námu 119% af landsframleiðslu. Hrein skuldastaða, þegar tilteknar fjáreignir hins opinbera hafa verið dregnar frá, var 111,4% af landsframleiðslu.
Þróunin verður enn athyglisverðari þegar litið er lengra aftur. Árið 2019, áður en heimsfaraldurinn skall á, námu opinberar skuldir Frakka um 98% af landsframleiðslu. Hlutfallið hækkaði í 115% árið 2020, lækkaði tímabundið þegar hagkerfið tók við sér en tók síðan aftur að hækka. Í lok árs 2025 var það komið í tæplega 116% og aðeins sex mánuðum síðar í 119%.

Það sem gerir stöðuna sérstaklega alvarlega er að skuldasöfnunin heldur áfram þótt Frakkland sé ekki í hefðbundinni efnahagskreppu. Atvinnulífið hefur ekki hrunið, bankakerfið stendur ekki frammi fyrir sambærilegum vanda og í fjármálakreppunni 2008 og ríkið hefur ekki þurft að fjármagna nýja allsherjarneyðaraðgerð vegna heimsfaraldurs. Hallinn er að verulegu leyti kerfislægur.
OECD áætlar að frumhallinn, það er hallinn áður en vaxtagjöld eru tekin með, hafi verið um 3% af landsframleiðslu árið 2025. Það þýðir að jafnvel þótt Frakkar þyrftu ekki að greiða eina evru í vexti af skuldum sínum væru opinber útgjöld enn langt umfram tekjur.
Skuldaálagið hækkar og traust fjárfesta veikist
Lengi vel naut Frakkland góðs af þeirri stöðu að vera eitt af stærstu og mikilvægustu ríkjum evrusvæðisins. Frönsk ríkisskuldabréf voru talin örugg fjárfesting og vextir þeirra voru aðeins lítillega hærri en á þýskum ríkisskuldabréfum. Þessi staða hefur breyst.
Í nýlegri fréttaskýringu Le Monde kemur fram að ávöxtunarkrafa franskra tíu ára ríkisskuldabréfa hafi nálgast 5% og munurinn gagnvart sambærilegum þýskum bréfum verið um 1,4 prósentustig. Ávöxtunarkrafan er þannig orðin hærri en á skuldabréfum sumra ríkja sem lengi voru talin mun áhættusamari lántakendur.
Í umfjöllun Financial Times 8. október var greint frá því að sala fjárfesta á frönskum skuldabréfum hefði einnig haft áhrif á aðra skuldabréfamarkaði evrusvæðisins. Sumir stórir fjárfestar töldu viðbrögðin þó ganga of langt og sáu tækifæri í lægra verði skuldabréfa. Það undirstrikar að þótt skuldastaða Frakklands sé alvarleg er ekki sjálfgefið að núverandi markaðsórói þróist í greiðsluþrot eða evrukreppu.
Hækkandi ávöxtunarkrafa hefur ekki strax áhrif á allar skuldir ríkisins. Stór hluti þeirra er fjármagnaður með skuldabréfum með föstum vöxtum og löngum líftíma. Samkvæmt Alþjóðagjaldeyrissjóðnum var meðallíftími franskra opinberra skulda um 8,4 ár árið 2025. Hærri markaðsvextir skila sér því smám saman í auknum vaxtagjöldum þegar eldri lán eru endurfjármögnuð og ný lán tekin.
Það er einmitt sú þróun sem nú er farin að birtast í ríkisreikningi. Vaxtagjöld hins opinbera námu um 2,2% af landsframleiðslu árið 2025, en Alþjóðagjaldeyrissjóðurinn gerir ráð fyrir að þau hækki í 2,6% árið 2026 og 3,5% árið 2031 verði þróunin í samræmi við grunnspá stofnunarinnar.

Þetta er ein hættulegasta hlið skuldavandans. Hærri vextir kalla á meiri útgjöld sem aftur auka lánsfjárþörf ríkisins nema stjórnvöld dragi úr öðrum útgjöldum eða auki tekjur. Á sama tíma getur aukin skuldasöfnun orðið til þess að fjárfestar krefjist enn hærri vaxta. Þannig getur myndast vítahringur sem erfitt er að rjúfa.
Í fjárlagaáætlunum Frakka er nú gert ráð fyrir að vaxtagjöld ríkissjóðsins ein og sér verði tæplega 65 milljarðar evra á árinu 2026. Samkvæmt úttekt Le Monde gætu þau orðið stærsti einstaki útgjaldaliður ríkissjóðsins, miðað við hefðbundna flokkun fjárlagaliða þar sem lífeyrisgreiðslur opinberra starfsmanna eru ekki taldar með útgjöldum viðkomandi málaflokka.
Skuldbindingar sem sjást ekki í opinberum skuldum
Franska lífeyriskerfið er ein stærsta áskorunin í ríkisfjármálum landsins. Þar er ekki aðeins um að ræða mikinn árlegan útgjaldalið heldur einnig fyrirkomulag sem gerir ríkisfjármálin sérstaklega viðkvæm fyrir öldrun þjóðarinnar, minni fólksfjölgun og hægari hagvexti.
Samkvæmt OECD námu opinber útgjöld til elli- og eftirlifendalífeyris um 13,4% af landsframleiðslu á síðasta samanburðarári í gagnasafni stofnunarinnar. Til samanburðar voru þau um 10,8% í Þýskalandi og innan við 3% á Íslandi. Mælingin nær ekki til allra sömu lífeyrisþátta og víðari franska útgjaldamælingin, sem OECD metur um 14,1% af landsframleiðslu árið 2025.
Það er grundvallarmunur á franska og íslenska lífeyriskerfinu. Á Íslandi byggist stór hluti lífeyrisréttinda á sjóðsöfnun, þar sem iðgjöld eru fjárfest og eignir safnast upp til að mæta framtíðarskuldbindingum. Franska kerfið byggist hins vegar að mestu á gegnumstreymi, þar sem skattar launafólks og atvinnurekenda standa undir lífeyri núverandi eftirlaunaþega.
Þetta fyrirkomulag getur gengið vel þegar fjöldi starfandi fólks er mikill miðað við fjölda lífeyrisþega, atvinnuþátttaka er há og launatekjur vaxa. En þegar þjóðin eldist og hlutfall lífeyrisþega hækkar verða forsendurnar erfiðari. Þá þarf annaðhvort að hækka iðgjöld og skatta, draga úr réttindum, hækka eftirlaunaaldur eða fjármagna hluta útgjaldanna með öðrum hætti.
Lífeyrisskuldbindingar fjórföld landsframleiðsla
Í febrúar 2026 birti INSEE sérstaka greiningu á svokölluðum óbeinum lífeyrisskuldbindingum Frakklands. Þar kom fram að núvirði áunninna lífeyrisréttinda hefði numið um 400% af landsframleiðslu árið 2021. Við útreikninginn var miðað við 2% ávöxtunarkröfu, en ef miðað væri við 1% hækkaði hlutfallið í 417%.
Þetta jafngildir allri framleiðslu franska hagkerfisins í fjögur ár. Til að átta sig á stærðargráðunni má nefna að sambærilegar skuldbindingar námu 507% af landsframleiðslu á Spáni, 443% á Ítalíu og 353% í Þýskalandi.
Mikilvægt er að greina á milli þriggja stærða:
- Áunninna lífeyrisskuldbindinga: Núvirði lífeyrisréttinda sem þegar hafa myndast.
- Ófjármagnaðra skuldbindinga: Sá hluti réttindanna sem ekki á sér samsvarandi uppsafnaðar eignir í lífeyrissjóðum.
- Framtíðarhalli lífeyriskerfisins: Mismunur á væntum tekjum og útgjöldum kerfisins á komandi árum.
Þessar stærðir eru ekki það sama. Sérstaklega væri rangt að álykta að 400% af landsframleiðslu jafngildi fjárhæð sem franski ríkissjóðurinn þurfi að taka að láni til viðbótar við núverandi ríkisskuldir.
Hins vegar sýna tölurnar umfang þeirra réttinda sem hafa verið veitt án þess að samsvarandi fjármagn hafi verið lagt til hliðar í sjóði. Framtíðargreiðslurnar ráðast því að verulegu leyti af því að komandi kynslóðir greiði áfram iðgjöld og skatta.
INSEE leggur sjálft áherslu á að umfang áunninna lífeyrisréttinda sé ekki sjálfstæður mælikvarði á ósjálfbærni. Ríki geti staðið undir umfangsmiklu gegnumstreymiskerfi ef tekjustofnar, lýðfræðileg þróun og reglur kerfisins tryggi jafnvægi til langs tíma. Stærsta áhættan felist í því að pólitískur vilji eða efnahagsleg geta til að laga kerfið að breyttum aðstæðum reynist ekki nægileg.
Árið 2025 námu lífeyrisútgjöld samkvæmt víðari skilgreiningu franska lífeyrisráðsins COR um 14,1% af landsframleiðslu.
Ástæða þess að lífeyriskerfið getur orðið sífellt þyngri byrði er því ekki eingöngu að lífeyrisgreiðslur hækki sem hlutfall af landsframleiðslu. Vandinn er einnig að fjármögnunarþörfin eykst þegar iðgjaldagreiðendum fækkar hlutfallslega og tekjur kerfisins halda ekki í við útgjöld.
Umbætur sem stjórnmálakerfið ræður illa við
Lífeyrisumbætur hafa um árabil verið eitt eldfimasta viðfangsefni franskra stjórnmála. Tilraunir til að hækka eftirlaunaaldur hafa mætt mikilli andstöðu og leitt til umfangsmikilla mótmæla. Umbætur sem samþykktar voru árið 2023 gerðu ráð fyrir að lögbundinn eftirlaunaaldur hækkaði úr 62 árum í 64 ár, en framkvæmd þeirra hefur nú verið stöðvuð.
Alþjóðagjaldeyrissjóðurinn telur nauðsynlegt að Frakkland móti trúverðuga langtímastefnu um lífeyrismál. Stofnunin hefur meðal annars lagt til sjálfvirkari aðlögun lífeyrisréttinda að lýðfræðilegri þróun, aukna hvata til lengri starfsævi og samræmingu ólíkra lífeyriskerfa.
Þarna birtist ein helsta mótsögn franskra ríkisfjármála. Kerfið þarf breytingar til að tryggja langtímajafnvægi, en þær breytingar eru pólitískt erfiðar vegna þess að þær hafa bein áhrif á réttindi milljóna kjósenda. Á sama tíma verða umbætur kostnaðarsamari eftir því sem lengur er beðið, ef lýðfræðilegar og efnahagslegar forsendur versna.
Hægur hagvöxtur gerir skuldavandann erfiðari
Skuldavandi Frakklands er enn erfiðari en ella þegar litið er til þess að hagvöxtur hefur verið lítill undanfarin ár. Samkvæmt framkvæmdastjórn Evrópusambandsins var hagvöxtur 1,2% árið 2024 en aðeins 0,8% árið 2025. Alþjóðagjaldeyrissjóðurinn spáði í maí að hagvöxtur yrði um 0,7% árið 2026. Óvissa í alþjóðaviðskiptum, hærra orkuverð og veik fjárfesting vega þar þungt.
Frakkar standa frammi fyrir tveimur verkefnum sem þarf að leysa samtímis. Þeir verða að draga úr viðvarandi hallarekstri og skuldasöfnun en jafnframt styrkja forsendur hagvaxtar. Of harkalegur niðurskurður á skömmum tíma getur dregið úr eftirspurn og fjárfestingu, en áframhaldandi hallarekstur getur aukið vaxtabyrðina og veikt traust fjárfesta.
Skattheimtan með því mesta sem þekkist
Eitt helsta vandamál franskra stjórnvalda er að möguleikar til að fjármagna áframhaldandi útgjaldaaukningu með hærri sköttum eru takmarkaðir.
Tekjur hins opinbera námu samkvæmt OECD um 52,1% af landsframleiðslu árið 2025, en útgjöldin voru 57,2%. Þrátt fyrir þunga skattheimtu vantaði verulega upp á að endar næðu saman.
Alþjóðagjaldeyrissjóðurinn hefur sérstaklega bent á að Frakkland sé þegar meðal þeirra ríkja evrusvæðisins þar sem opinberar tekjur séu hæstar miðað við landsframleiðslu. Sjóðurinn telur því takmarkað svigrúm til frekari aðlögunar sem byggist fyrst og fremst á skattahækkunum. Aðhald þurfi í ríkari mæli að felast í betri nýtingu fjármuna og breytingum á útgjaldakerfum.
Þegar ríki með svo umfangsmikla skattheimtu nær ekki að fjármagna útgjöld sín er lausnin ekki enn meiri tekjuöflun. Spurningin hlýtur einnig að snúast um hvernig opinberu fé er varið, hvaða verkefnum ríkið eigi að sinna og hvort núverandi fyrirkomulag skapi nægileg verðmæti til að standa undir skuldbindingunum.
Áætlanir franskra stjórnvalda gera ráð fyrir að halli hins opinbera fari niður fyrir 3% af landsframleiðslu árið 2029. Það er jafnframt viðmiðunarmark samkvæmt fjármálareglum Evrópusambandsins.
Alþjóðagjaldeyrissjóðurinn telur hins vegar að frekari aðgerða sé þörf til að tryggja að markmiðinu verði náð. Í úttekt sinni árið 2026 lagði sjóðurinn til að Frakkland gripi til kerfisbundinna aðhaldsaðgerða sem næmu um 0,8% af landsframleiðslu árlega á tímabilinu 2027–2029.
OECD gerir í sinni grunnspá ráð fyrir að skuldir hins opinbera aukist úr um 115,5% af landsframleiðslu árið 2025 í 118,8% árið 2026 og 120,9% árið 2027.
Það er því ekki nóg að minnka hallann lítillega milli ára. Til að stöðva skuldasöfnunina þarf að ná fram varanlegri breytingu á samspili opinberra útgjalda, tekna, hagvaxtar og vaxtakostnaðar. Sagan sýnir að pólitískt er lítil von til að slíkar breytingar nái fram að ganga.

